Complément de revenu : choisir une activité qui rapporte vraiment, frais déduits
Pour obtenir un complément de revenu, les pistes les plus concrètes sont les services de proximité, les missions freelance, la vente d’objets inutilisés et la location de biens. Le bon choix dépend surtout du temps disponible, des dépenses nécessaires et du besoin : encaisser ponctuellement ou gagner une somme régulière. En France, il faut aussi vérifier les règles de cumul, les déclarations et les aides avant de démarrer.
Partir du montant nécessaire, pas d’une idée séduisante
Un complément de revenu est une ressource qui s’ajoute à vos revenus habituels. Il peut venir d’un second emploi, d’une activité indépendante ou de votre patrimoine. Un complément de salaire désigne plus précisément une somme qui s’ajoute à une rémunération salariée. Une aide financière peut également soutenir votre budget, sans être le produit d’une activité supplémentaire.
Commencez par préciser votre objectif : régler une facture exceptionnelle, financer un projet ou couvrir chaque mois une dépense récurrente. Vendre un vélo inutilisé peut répondre au premier besoin, mais ne constitue pas une ressource durable. À l’inverse, quelques heures régulières de soutien scolaire peuvent être plus adaptées à un objectif mensuel.
Fixez ensuite vos limites : créneaux réellement disponibles, déplacements acceptables, budget de départ et fatigue supportable. Pour un salarié déjà très sollicité, une mission proche du domicile peut être plus intéressante qu’une activité mieux rémunérée sur le papier mais exigeant beaucoup de transport.
Pensez votre palette de revenus comme un assemblage de rythmes : une rentrée immédiate grâce à la revente, une rentrée régulière avec un service hebdomadaire, puis éventuellement une mission spécialisée mieux rémunérée. Cette combinaison permet de distinguer la trésorerie d’urgence du revenu durable. L’objectif n’est pas de multiplier les activités, mais de donner une fonction précise à chacune.
Comparer les solutions selon ce que vous avez déjà
Les options les plus accessibles mobilisent généralement une compétence, du temps ou un bien existant. Évitez d’acheter du matériel coûteux avant d’avoir vérifié qu’une demande réelle existe.
| Solution | Atout principal | Point de vigilance |
|---|---|---|
| Ménage, soutien scolaire, garde d’enfants | Possibilité de prestations régulières | Déplacements, horaires et cadre de déclaration |
| Rédaction, traduction, assistance administrative | Travail à domicile possible | Prospection et temps de préparation non facturé |
| Vente d’objets personnels | Pas de stock à acheter | Ressource ponctuelle et temps de gestion |
| Location de matériel ou de stationnement | Valorisation d’un bien existant | Assurance, entretien et autorisations |
| Missions salariées ponctuelles | Rémunération encadrée par un contrat | Compatibilité avec l’emploi principal |
Vendre un service plutôt que chercher un revenu « passif »
Le baby-sitting, l’aide informatique, le jardinage ou le soutien scolaire répondent à des besoins identifiables. Pour trouver vos premiers clients, vous pouvez utiliser votre réseau, les annonces locales ou une plateforme spécialisée. Décrivez une prestation précise : « aide à la prise en main d’un smartphone » est plus compréhensible qu’une offre générale d’assistance.
Pour un complément de revenu à domicile, les missions freelance sont une autre piste : correction, mise en page, traduction ou gestion administrative, selon vos compétences. Prévoyez néanmoins du temps pour échanger avec les clients, établir les devis et effectuer les corrections. Les sondages rémunérés et microtâches peuvent procurer de petites sommes, mais constituent rarement une base solide pour un budget mensuel.
Utiliser ses biens sans sous-estimer les contraintes
Revendre des vêtements, meubles ou appareils inutilisés peut dégager une première somme sans investissement. Acheter des produits pour les revendre relève en revanche d’une logique commerciale distincte. Pour la location, vérifiez votre droit de louer, les garanties d’assurance, les exclusions et les conditions de restitution. Les revenus attendus doivent couvrir l’usure, les éventuels dommages et les périodes sans réservation.
Calculer ce qui reste vraiment dans votre poche
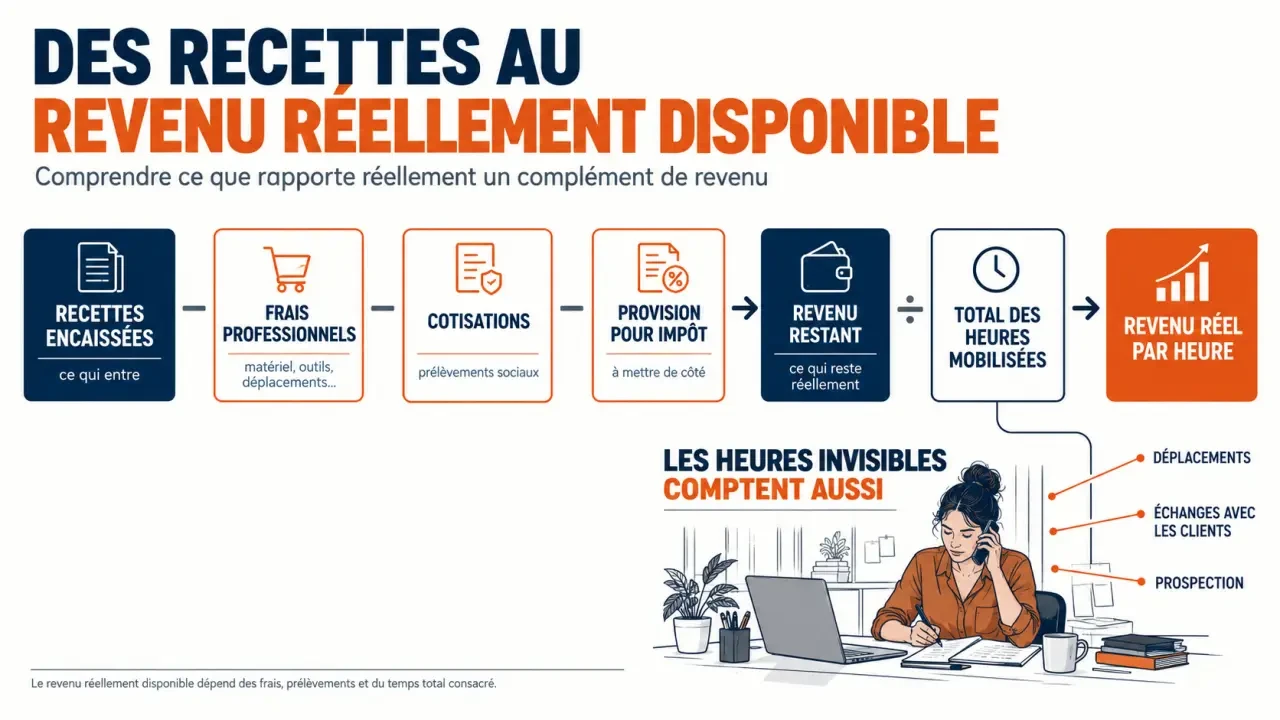
Le chiffre d’affaires n’est pas le revenu disponible. Une activité peut sembler rentable jusqu’à ce que l’on additionne les commissions, les trajets, les fournitures, les cotisations et le temps passé à trouver des clients.
Utilisez un calcul simple : recettes encaissées moins frais professionnels, cotisations et provision pour l’impôt éventuel. Divisez ensuite le résultat par toutes les heures consacrées à l’activité, pas seulement les heures facturées.
Exemple purement illustratif : une mission rapporte 100 euros et entraîne 20 euros de frais. Il reste 80 euros avant cotisations et impôt. Si elle demande quatre heures de réalisation et deux heures de déplacement et d’échanges, ces 80 euros correspondent à six heures mobilisées. Ce calcul aide à comparer deux offres sans se laisser séduire par le seul tarif annoncé.
- Salarié : privilégiez une activité compatible avec vos horaires et votre récupération.
- Étudiant : recherchez des créneaux prévisibles qui préservent les cours et les examens.
- Indépendant : examinez d’abord les prestations complémentaires que vos clients actuels pourraient acheter.
- Retraité : vérifiez les conditions de cumul emploi-retraite avant de reprendre une activité.
Écartez les offres qui imposent de payer pour accéder à un emploi, promettent des gains garantis ou reposent essentiellement sur le recrutement de nouveaux participants. Un crédit ne constitue pas un revenu : il apporte de la trésorerie, mais crée une dette à rembourser.
Sécuriser les déclarations, le cumul et les aides
Choisir le cadre adapté à l’activité
Avant une activité secondaire, un salarié doit vérifier son contrat, les éventuelles clauses applicables et son obligation de loyauté envers son employeur. En cas de cumul d’emplois salariés, les durées maximales de travail et les repos doivent être respectés. Les agents publics sont soumis à des règles spécifiques de cumul.
Pour des prestations indépendantes régulières, un statut adapté est nécessaire. La micro-entreprise est une possibilité, mais elle ne convient pas à toutes les activités. Les formalités de création passent par le guichet unique ; les déclarations sociales relèvent ensuite notamment de l’Urssaf. Pour certains services à domicile, le particulier peut vous employer et vous déclarer au moyen du Cesu, lorsque ce dispositif est applicable.
Les revenus doivent être déclarés selon leur nature. La vente occasionnelle de biens personnels et l’achat-revente professionnel ne suivent pas les mêmes règles ; certaines ventes particulières comportent aussi des exceptions fiscales. Un paiement via une plateforme ne dispense pas de vérifier ses obligations. Conservez les justificatifs et consultez l’administration fiscale en cas de doute.
Vérifier ses droits avant de compter sur une somme supplémentaire
La prime d’activité, versée chaque mois par la CAF ou la MSA, peut compléter des revenus professionnels modestes sous conditions. Son attribution dépend notamment des ressources et de la composition du foyer. Les étudiants et apprentis sont soumis à des conditions particulières : une simulation personnalisée est préférable à une estimation fondée uniquement sur le salaire.
Si vous percevez une allocation chômage, un cumul partiel avec une activité peut être possible selon votre situation et les règles applicables. Signalez l’activité à France Travail et effectuez les déclarations demandées. Pensez aussi à vérifier les aides au logement et les dispositifs locaux. Un revenu supplémentaire peut modifier certaines prestations : raisonnez donc sur le budget global du foyer.
Tester une seule offre avant de s’engager davantage
Le démarrage le plus prudent consiste à tester une prestation limitée, avec peu de dépenses et un cadre clair. Vous n’avez pas besoin de créer immédiatement une offre complexe ou de vous inscrire sur de nombreuses plateformes.
- Choisissez un service précis et un public identifiable.
- Vérifiez le statut, l’assurance et les éventuelles qualifications nécessaires.
- Fixez un tarif couvrant vos frais et votre temps total.
- Présentez les conditions par écrit : prestation, délai, prix et paiement.
- Après les premières missions, comparez revenu net, fatigue et régularité de la demande.
Si l’activité rapporte trop peu, ajustez le prix, réduisez les déplacements ou changez de prestation. Un complément de revenu utile est celui qui améliore réellement votre budget sans fragiliser votre emploi principal, vos études ou votre santé.
- Complément de revenu : choisir une activité qui rapporte vraiment, frais déduits - 23 octobre 2026
- Formation executive leadership : de 1 650 € HT à plus de 100 000 €, quel budget prévoir ? - 22 octobre 2026
- Se reconstruire après un burn-out commence par protéger sa santé et ses limites - 21 octobre 2026