Coach financier pour particulier : un budget maîtrisé, pas des placements miracles
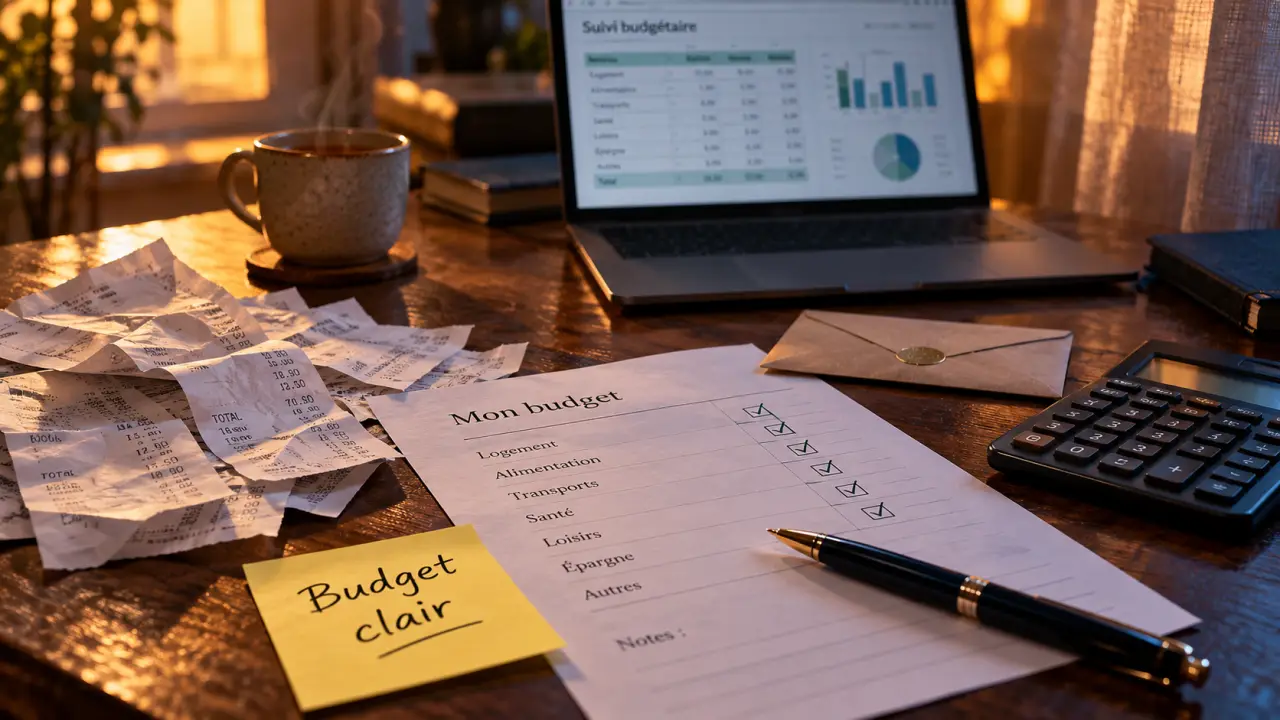
Vous terminez régulièrement le mois à découvert, votre épargne ne décolle pas ou vous évitez de regarder vos comptes ? Un coach financier pour particulier peut vous aider à comprendre vos dépenses et à construire une organisation adaptée à vos revenus. Avant de payer un accompagnement, vérifiez toutefois trois points : ce qu’il comprend, son coût total et les compétences du professionnel. L’objectif est de vous rendre autonome, pas de vous vendre une solution miracle.
Un accompagnement budgétaire, pas une promesse d’enrichissement
Le coaching financier porte principalement sur la gestion des finances personnelles : analyser les entrées et sorties d’argent, anticiper les charges, organiser les remboursements et définir une épargne réaliste. Le coach apporte une méthode et un regard extérieur ; vous gardez la maîtrise de vos décisions et de vos comptes.
Trouver un Point Conseil Budget près de chez vous · Un annuaire officiel pour obtenir des conseils gratuits sur l’argent, la banque et le budget, et trouver des solutions adaptées à votre situation.
Il peut être utile avec des revenus modestes comme avec un salaire confortable. Les difficultés viennent parfois d’un manque de ressources, parfois d’échéances mal réparties, de dépenses peu visibles ou d’une organisation devenue inadaptée après une séparation, une naissance ou un changement professionnel.
Choisir le bon interlocuteur selon votre besoin
Un conseiller bancaire intervient dans le cadre des services de son établissement. Un professionnel du patrimoine peut accompagner des décisions d’investissement, selon ses compétences et ses habilitations. Le coach budgétaire se concentre plutôt sur vos habitudes et votre organisation quotidienne. L’appellation « coach financier » ne suffit pas à prouver une autorisation de conseiller des placements. Si une offre mêle coaching et recommandations de produits financiers, demandez sous quel statut elles sont délivrées et comment le professionnel est rémunéré.
Lorsque les dettes deviennent impossibles à rembourser, un coaching payant n’est pas nécessairement prioritaire. En France, un Point conseil budget peut proposer un accompagnement gratuit. Selon la situation, une orientation vers un travailleur social ou vers la Banque de France pour examiner une démarche de surendettement sera plus adaptée.
Partir d’un problème précis pour obtenir un plan utile
« Mieux gérer mon argent » constitue un point de départ, mais reste difficile à traduire en actions. Avant le premier rendez-vous, formulez ce qui vous pose réellement problème. Cela permet de vérifier si le coach comprend votre besoin et évite de payer pour un programme trop général.
- Des découverts récurrents : distinguer un déficit durable d’un décalage entre revenus et prélèvements.
- Une épargne inexistante : identifier une marge disponible sans négliger les dépenses essentielles.
- Des revenus irréguliers : organiser les mois creux et séparer les réserves professionnelles des dépenses personnelles.
- Un projet à financer : confronter le montant nécessaire, l’échéance et la capacité d’épargne.
- Des tensions dans le couple : clarifier les dépenses communes et convenir d’une répartition comprise par chacun.
Un budget peut aussi servir de miroir : il révèle l’écart entre vos priorités déclarées et ce que votre argent finance réellement. Une dépense de loisir assumée n’est pas forcément à supprimer ; un abonnement oublié mérite davantage d’attention. Demandez au coach de distinguer avec vous les dépenses choisies, subies et automatiques. Cette lecture évite de transformer chaque achat en faute et aide à cibler les changements qui ont du sens.
Un accompagnement sérieux reconnaît également les limites du budget. Lorsque les ressources ne couvrent pas les besoins essentiels, un tableau de suivi ne suffit pas : il faut aussi examiner les droits, les aides possibles et les solutions face aux impayés.
Du premier entretien au suivi : ce qui doit se passer concrètement
Les séances peuvent se dérouler à distance ou en présentiel. Le format compte moins que la qualité du diagnostic, la clarté du travail entre les rendez-vous et la possibilité d’ajuster les actions. La durée doit dépendre de votre situation, non d’un forfait présenté comme indispensable à tous.
Reconstituer un budget fidèle à votre vie
Le bilan initial s’appuie sur vos revenus, vos charges fixes, vos dépenses variables, vos dettes et votre épargne disponible. Préparez des relevés récents, les échéanciers de crédit et les principales factures. Pour des revenus saisonniers ou des charges annuelles importantes, une période plus large aide à éviter une photographie trompeuse.
Le coach doit notamment intégrer les dépenses qui ne reviennent pas chaque mois : assurances, entretien du véhicule, vacances ou régularisations. Sans cette anticipation, un budget apparemment équilibré peut basculer au premier paiement inhabituel.
Tester des actions puis les ajuster
Le plan d’action doit rester court et praticable : revoir une dépense récurrente, provisionner une charge annuelle, instaurer un rendez-vous budgétaire ou adapter une date de prélèvement lorsque c’est possible. Un tableau simple peut suffire ; une application n’a d’intérêt que si vous l’utilisez réellement.
Par exemple, une personne régulièrement à découvert malgré un budget annuel équilibré peut travailler sur son calendrier de trésorerie plutôt que réduire indistinctement toutes ses dépenses. C’est une illustration de méthode, pas une garantie de résultat. Au rendez-vous suivant, le coach doit examiner ce qui a fonctionné et modifier ce qui s’est révélé irréaliste.
Comparer le prix, les compétences et la confidentialité
Le coaching peut être facturé à la séance, au forfait ou sous forme de suivi récurrent. Il n’existe pas de tarif unique : demandez un devis détaillé plutôt que de comparer seulement le prix affiché. Un forfait peu coûteux peut comprendre très peu de suivi, tandis qu’une offre plus chère n’est pas automatiquement plus pertinente.
| Point à comparer | Question à poser |
|---|---|
| Coût total | Combien vais-je payer, avec quels frais éventuels ? |
| Contenu | Le diagnostic, les outils et le suivi entre séances sont-ils inclus ? |
| Engagement | Quelles sont les conditions d’annulation et d’arrêt ? |
| Compétences | Quelle expérience avez-vous des situations proches de la mienne ? |
| Indépendance | Percevez-vous une rémunération pour recommander des produits ou partenaires ? |
| Données personnelles | Comment mes documents sont-ils transmis, conservés et supprimés ? |
Une certification mérite d’être précisée : organisme qui la délivre, contenu de la formation et compétences évaluées. Des avis clients peuvent compléter votre appréciation, mais ne prouvent ni une qualification ni un résultat futur. Méfiez-vous des promesses d’économies garanties sans examen préalable de votre situation.
Ne communiquez jamais vos mots de passe bancaires ni vos codes de validation. Demandez quelles informations sont strictement nécessaires et si les documents peuvent être masqués partiellement. La confidentialité doit être expliquée dans les conditions de l’accompagnement, pas seulement affirmée oralement.
Mesurer les progrès avant de prolonger l’accompagnement
Les résultats ne se résument pas au solde du compte. Un budget peut devenir plus prévisible avant que l’épargne augmente. Dès le départ, convenez de repères observables : fréquence des découverts, charges annuelles provisionnées, évolution des dettes, régularité du suivi et capacité à décider sans demander systématiquement de l’aide.
La sérénité compte aussi : ouvrir ses relevés sans les repousser ou parler d’argent sans conflit constitue un progrès utile. En revanche, le coaching ne remplace pas une prise en charge psychologique lorsque l’anxiété ou les comportements d’achat provoquent une souffrance importante.
Avant de vous engager, préparez votre difficulté principale, votre objectif et le budget que vous pouvez consacrer au service. Demandez ensuite au professionnel ce qu’il propose de travailler et à quel moment un bilan sera réalisé. Le bon accompagnement vous laisse une méthode que vous savez utiliser seul, avec des objectifs ajustés à vos moyens et une possibilité claire d’y mettre fin.
- Reconversion professionnelle en psychomotricien : trois ans d’études, un budget à sécuriser - 28 octobre 2026
- Coach financier pour particulier : un budget maîtrisé, pas des placements miracles - 27 octobre 2026
- Formation en développement personnel à Paris : gagner en assurance ou devenir coach ? - 26 octobre 2026
Articles qui pourraient vous intéresser :
 Peut-on avoir plusieurs per ? tout ce qu’il faut vraiment savoir
 Utiliser un chèque cadhoc sur amazon : ce qu’il faut vraiment savoir
 Mon patron traîne pour mon solde de tout compte : 15 jours, LRAR et prud’hommes
 RQTH et temps partiel : aucun complément automatique, mais plusieurs aides pour limiter la perte de salaire