2 500 brut en net : 1 950 € avant impôt, mais combien sur votre compte ?
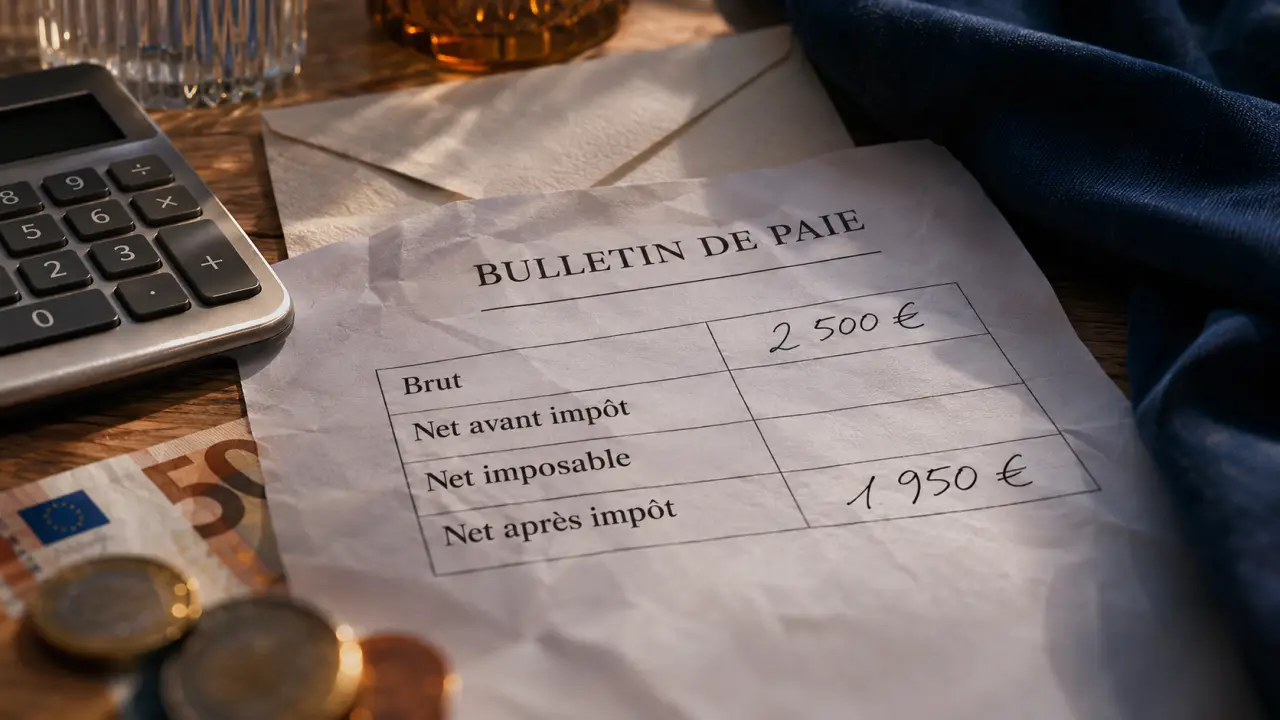
Un salaire de 2 500 € brut par mois correspond à environ 1 950 € net avant impôt pour un salarié non-cadre du secteur privé, selon une estimation simplifiée. Pour un cadre, certains calculateurs affichent 1 875 €. Ces montants restent indicatifs : les cotisations réellement appliquées et votre taux de prélèvement à la source déterminent le montant finalement versé.
Pour préparer votre budget, il faut donc distinguer trois chiffres : le net avant impôt, le net imposable et le net après impôt. Voici les repères utiles, avec leurs hypothèses et leurs limites.
Le montant à retenir pour 2 500 € brut mensuels
La conversion rapide consiste à retrancher une estimation des cotisations salariales. Avec une retenue indicative de 22 %, le calcul donne : 2 500 − 550 = 1 950 € net avant impôt. Ce raccourci donne un ordre de grandeur, pas un montant de paie garanti.

| Profil | Brut mensuel | Net mensuel avant impôt estimé | Net annuel avant impôt sur 12 mois |
|---|---|---|---|
| Non-cadre | 2 500 € | 1 950 € | 23 400 € |
| Cadre | 2 500 € | 1 875 € | 22 500 € |
Ces estimations sont notamment affichées par calcul-salaire-brut-en-net.fr, avec des hypothèses de retenues d’environ 22 % pour le non-cadre et 25 % pour le cadre. L’écart de 75 € ne constitue pas une règle générale entre les deux statuts. À rémunération identique, les différences réelles peuvent être plus faibles et dépendent notamment de la prévoyance et des dispositifs de l’entreprise.
La page de calcul annonce un millésime 2026. Cela ne suffit toutefois pas à transformer ses pourcentages simplifiés en barèmes universels : pour une embauche, mieux vaut demander une simulation correspondant au contrat et au mois de paie concernés.
Du brut au virement : les trois montants à distinguer
Le net avant impôt finance votre budget avant fiscalité
Le salaire brut est la rémunération avant déduction des cotisations salariales. Celles-ci comprennent notamment les cotisations de retraite de base et complémentaire, la CSG et la CRDS, ainsi que les retenues de protection complémentaire applicables. Contrairement à une idée répandue, l’assurance chômage n’est généralement plus une cotisation salariale dans le secteur privé.
Simulez le coût d’une embauche et le salaire brut/net · Utilisez le simulateur officiel de l’Urssaf pour estimer le coût total d’une embauche et comparer différentes options de rémunération.
Les cotisations patronales ne sont pas retranchées de vos 2 500 € brut : elles relèvent du coût employeur. Le net à payer avant impôt peut également intégrer des éléments de paie, comme un remboursement de frais ou la participation du salarié aux titres-restaurant.
Le net imposable sert de base au prélèvement
Le net imposable n’est pas nécessairement le montant disponible sur votre compte. Il peut être supérieur au net avant impôt, notamment parce qu’une partie de la CSG et de la CRDS n’est pas déductible fiscalement et que la participation patronale à la complémentaire santé est, en principe, imposable.
Dans l’exemple non-cadre de calcul-salaire-brut-en-net.fr, le net avant impôt est de 1 950 €, tandis que le net imposable atteint 2 021,23 €. Ces deux chiffres ont des fonctions différentes : le premier renseigne sur la paie, le second sur la base fiscale.
Le net après impôt est celui qui reste après prélèvement
Le calcul est le suivant : net à payer avant impôt − prélèvement à la source = net payé après impôt. Le prélèvement est calculé sur le net imposable, et non directement sur le brut ou sur le net avant impôt.
| Taux appliqué | Prélèvement sur 2 021,23 € | Net après impôt, sur une base de 1 950 € |
|---|---|---|
| 0 % | 0 € | 1 950 € |
| 2,9 % | 58,62 € | 1 891,38 € |
| 5 % | 101,06 € | 1 848,94 € |
| 10 % | 202,12 € | 1 747,88 € |
Le taux de 2,9 % est celui de l’exemple, pas un taux automatiquement associé à ce salaire. Votre taux dépend de votre situation fiscale, notamment des revenus du foyer et du quotient familial. Un taux neutre peut s’appliquer lorsque l’employeur ne dispose pas du taux personnalisé.
Année, heure, semaine : comparer sans mélanger les bases
2 500 € brut mensuels représentent 30 000 € brut annuels sur 12 mois. Pour les équivalences horaires, on retient ici un temps plein de 35 heures hebdomadaires, soit une base mensualisée de 151,67 heures. Les conversions suivantes restent des moyennes.
| Période | Brut | Net avant impôt estimé, non-cadre |
|---|---|---|
| Année, sur 12 mois | 30 000 € | 23 400 € |
| Mois | 2 500 € | 1 950 € |
| Semaine, moyenne annuelle | 576,92 € | 450 € |
| Heure, base de 151,67 heures | 16,48 € | 12,86 € |
Sur cinq jours par semaine, l’équivalent journalier moyen est d’environ 115,38 € brut. Ce repère ne correspond ni à un taux journalier contractuel ni nécessairement à la retenue utilisée pour une absence.
Attention au treizième mois : 2 500 € brut versés 13 fois représentent 32 500 € brut annuels. À l’inverse, un salaire annuel de 30 000 € réparti en 13 versements correspond à environ 2 307,69 € brut par versement, si leur montant est identique.
La périodicité est un rouage souvent oublié d’une comparaison salariale. Une offre peut afficher un mois ordinaire moins élevé tout en procurant davantage sur l’année. Pour éviter ce décalage de trésorerie, comparez séparément le revenu annuel garanti et le montant disponible chaque mois : une prime versée en décembre ne finance pas les dépenses fixes de septembre.
Affiner le calcul avant d’accepter une offre ou de négocier
Pour obtenir une estimation plus fiable, utilisez un simulateur de salaire brut en net, comme celui de l’Urssaf, en renseignant les caractéristiques réelles du poste. Même un outil institutionnel fournit une estimation : il ne remplace pas la fiche de paie.
- Statut et contrat : cadre ou non-cadre, CDI ou CDD, régime particulier éventuel.
- Temps de travail : durée contractuelle, temps partiel et heures supplémentaires.
- Éléments complémentaires : primes, mutuelle, prévoyance, titres-restaurant et avantages en nature.
- Fiscalité : taux de prélèvement à la source effectivement applicable.
- Période : nombre de versements et règles en vigueur au mois simulé.
À temps partiel, vérifiez ce que signifie le montant annoncé. Si 2 500 € est le salaire de référence à temps plein, un passage à 80 % donnerait 2 000 € brut à rémunération strictement proportionnelle. Si 2 500 € est déjà le brut contractuel à temps partiel, il ne faut pas le réduire une seconde fois.
Pour une augmentation, la même prudence s’impose. Avec le raccourci de 22 % de retenues, 500 € brut supplémentaires donnent environ 390 € net avant impôt, et 1 000 € donnent environ 780 €. Ce ne sont pas des taux marginaux universels : les cotisations et l’impôt peuvent évoluer.
Enfin, demandez une simulation de bulletin à l’employeur en cas d’enjeu important. Comparez le brut contractuel, le net avant impôt, le net imposable et les retenues annexes. C’est la meilleure façon de transformer une estimation rapide en budget réaliste.
- 2 500 brut en net : 1 950 € avant impôt, mais combien sur votre compte ? - 8 novembre 2026
- Question sur le droit du travail : qui répond gratuitement, qui peut agir ? - 7 novembre 2026
- Bachelor responsable de développement commercial : vérifiez le RNCP avant de choisir votre alternance - 6 novembre 2026