
Devenir conseiller en gestion de patrimoine : formation, habilitations et choix d’exercice
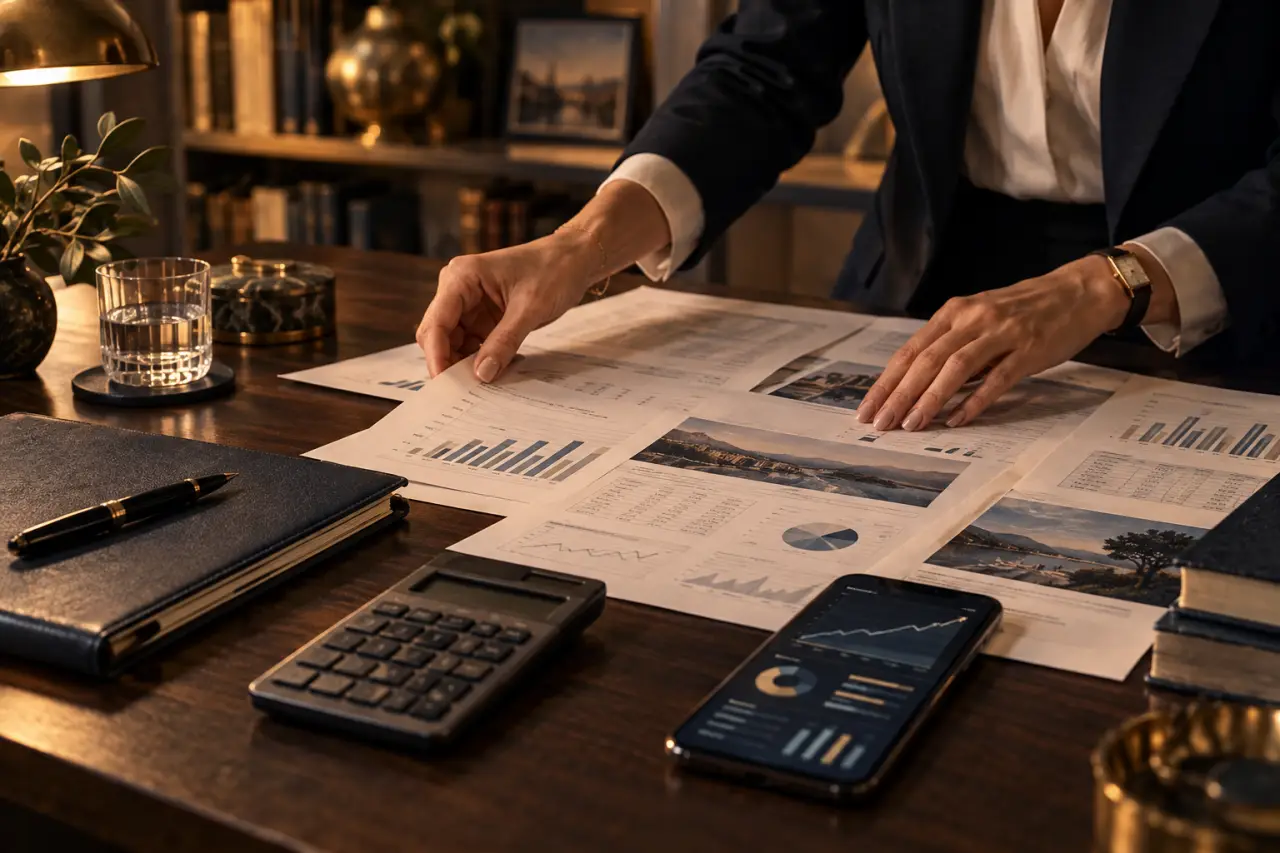
Le conseiller en gestion de patrimoine, souvent appelé CGP, accompagne des particuliers, des dirigeants ou des familles dans l’organisation, le développement et la transmission de leur patrimoine. Pour exercer ce métier, il faut comprendre les besoins du client, choisir une formation adaptée et respecter le périmètre des habilitations nécessaires.
Comprendre le métier avant de choisir sa formation
Le CGP ne recommande pas un produit isolé. Il part des objectifs du client pour construire une stratégie cohérente à court, moyen et long terme. Son approche peut porter sur les placements, la fiscalité, l’immobilier, la retraite, la prévoyance, le financement ou la transmission.
Du bilan patrimonial au suivi dans le temps
Une mission commence généralement par un bilan patrimonial. Le professionnel recueille les informations financières, familiales, fiscales, juridiques et immobilières utiles. Il examine aussi les projets du client : achat immobilier, préparation de la retraite, protection du conjoint, financement des études des enfants, réduction de la fiscalité ou transmission.
À partir de ce diagnostic, le CGP peut proposer une allocation d’actifs, des solutions d’assurance-vie, de retraite, d’immobilier, de prévoyance, de crédit ou d’investissement financier, dans la limite de ses habilitations. Il documente ses recommandations et vérifie leur adéquation avec la tolérance au risque du client. La stratégie est ensuite ajustée lorsque la situation personnelle ou les règles évoluent.
Un métier de coordination, pas de promesses
Le conseiller en gestion de patrimoine travaille souvent avec un notaire, un expert-comptable, un banquier, un assureur ou un avocat. Cette coordination est particulièrement utile lors d’une cession d’entreprise, d’une succession ou d’un investissement immobilier complexe. Le CGP doit expliquer les avantages, les limites, les risques et les coûts des solutions envisagées, sans confondre conseil patrimonial et promesse de rendement.
Le patrimoine peut être abordé comme un parcours composé de plusieurs questions : quelles liquidités conserver, comment protéger la famille, quelle fiscalité anticiper, quel niveau d’endettement accepter et quel horizon retenir pour les placements ? Aller directement vers le produit financier, sans examiner ces éléments, peut créer une stratégie déséquilibrée. Cette méthode aide à poser les bonnes questions avant toute recommandation.
Choisir une voie d’accès adaptée à son profil
Il n’existe pas un diplôme unique pour exercer. Les employeurs recherchent souvent un niveau bac+5 pour les postes les plus techniques, tandis qu’un bac+2 ou bac+3 peut constituer une première étape vers des fonctions commerciales ou patrimoniales en banque. Les formations en finance, droit, économie, assurance, immobilier, fiscalité ou gestion offrent des bases pertinentes.
Le registre officiel des intermédiaires en assurance, banque et finance · Consultez l’immatriculation officielle et les catégories des intermédiaires en assurance, banque et finance.
Formation initiale ou spécialisation patrimoniale
Un BTS Banque, une licence professionnelle en banque-assurance, une licence en droit ou en gestion peuvent ouvrir l’accès à des postes de chargé de clientèle. Pour évoluer vers l’ingénierie patrimoniale, les masters en gestion de patrimoine, finance, droit patrimonial ou banque privée sont souvent valorisés. Certains cursus délivrent un titre RNCP de niveau 7, notamment dans les formations spécialisées en gestion de patrimoine.
La valeur d’une formation ne dépend pas seulement de son intitulé. Vérifiez qu’elle aborde le droit civil et fiscal, l’assurance, les marchés financiers, l’immobilier, la retraite, la conformité et la relation client. Elle doit aussi apprendre à analyser un dossier, à justifier une recommandation et à dialoguer avec les autres professionnels du patrimoine.
Se reconvertir sans diplôme patrimonial spécifique
Une reconversion reste possible pour un banquier, un assureur, un courtier, un notaire, un expert-comptable ou un commercial qui possède une solide expérience de la relation client. L’enjeu consiste alors à compléter ses connaissances techniques et à réunir les conditions de capacité professionnelle requises pour les activités visées. Une formation ciblée et une première expérience salariée en cabinet ou en réseau peuvent sécuriser cette transition.
Sans diplôme spécifique, mieux vaut avancer progressivement. Un poste encadré permet d’acquérir les méthodes de découverte client, les réflexes de conformité et une connaissance concrète des produits. L’expérience professionnelle peut compter pour accéder à certains statuts, mais elle ne dispense pas de vérifier les conditions applicables à chaque activité.
Salariat, cabinet ou indépendance : comparer ce que l’on gagne et ce que l’on assume
Le terme CGP recouvre plusieurs réalités professionnelles. Un conseiller patrimonial salarié en banque n’a pas le même quotidien qu’un professionnel à son compte. Le choix dépend du besoin de sécurité, de l’appétence commerciale et de la volonté de gérer une entreprise.
| Mode d’exercice | Atouts principaux | Points de vigilance |
|---|---|---|
| Banque ou assurance | Revenu fixe, formation interne, portefeuille ou flux de clients | Offre souvent encadrée, objectifs commerciaux, autonomie limitée |
| Cabinet de gestion de patrimoine | Exposition à des dossiers variés, apprentissage auprès de spécialistes | Rémunération variable possible, exigence commerciale |
| Indépendant ou CGPI | Liberté d’organisation, choix des partenaires, développement d’une marque | Prospection, conformité, charges et responsabilité à gérer |
| Banque privée ou family office | Dossiers complexes, clientèle patrimoniale, forte technicité | Accès sélectif et expérience souvent attendue |
Le salariat apporte un cadre, une équipe et une rémunération généralement plus prévisible. L’indépendance offre davantage de latitude sur l’offre, le rythme de travail et la relation client. En contrepartie, il faut construire un portefeuille, définir un modèle de rémunération et piloter l’activité. Les honoraires et commissions, ou leur combinaison, doivent être présentés clairement au client.
Identifier les habilitations avant de proposer des solutions
L’appellation de conseiller en gestion de patrimoine n’autorise pas, à elle seule, toutes les activités de conseil ou d’intermédiation. Les statuts dépendent des produits et des services proposés. Il faut donc définir son périmètre avant d’intervenir auprès des clients.
| Statut ou obligation | Activité concernée | Point d’attention |
|---|---|---|
| CIF | Conseil en investissements financiers | Respect des règles de conseil, de documentation et d’adhésion professionnelle applicables |
| IAS | Intermédiation en assurance | Capacité professionnelle adaptée à la catégorie exercée |
| IOBSP | Intermédiation en opérations de banque et services de paiement | Périmètre à définir selon le rôle dans l’opération de crédit ou de paiement |
| Carte T | Certaines activités de transaction immobilière | À prévoir lorsque l’activité immobilière entre dans ce champ |
| ORIAS | Immatriculation des intermédiaires concernés | À effectuer avant l’exercice ; le renouvellement est annuel |
L’inscription au registre ORIAS intervient lorsque le professionnel relève des catégories concernées. Elle suppose notamment de fournir les éléments demandés pour le statut sollicité. Une assurance de responsabilité civile professionnelle est également essentielle pour couvrir les conséquences d’une erreur, d’une omission ou d’un manquement dans l’exercice du conseil.
La conformité ne se limite pas à une formalité administrative. Elle encadre le recueil d’informations, la traçabilité du conseil et la protection du client. Elle doit être intégrée aux rendez-vous, à la constitution des dossiers et au suivi des recommandations.
Lancer une activité de conseil avec une méthode réaliste
Créer son cabinet ne commence pas par le choix d’un logo ou d’un statut juridique. Il faut d’abord préciser sa clientèle cible, son territoire, ses domaines de spécialisation, ses partenaires et son modèle économique. Un cabinet généraliste peut accompagner des familles sur plusieurs sujets ; un cabinet spécialisé peut se concentrer, par exemple, sur les dirigeants, les professions libérales ou la préparation de la retraite.
Construire une offre qui ne repose pas seulement sur les produits
Une offre lisible décrit les prestations : audit patrimonial, accompagnement fiscal, stratégie retraite, suivi des investissements, conseil immobilier ou transmission. Elle précise aussi ce qui est inclus dans le suivi, la fréquence des rendez-vous et le mode de rémunération. Cette clarté facilite la présentation de la valeur du conseil et limite les malentendus.
Avant l’immatriculation, élaborez une étude de marché simple. Identifiez les clients accessibles, les partenaires nécessaires, les expertises locales déjà présentes et les moyens d’obtenir les premiers rendez-vous. La prospection peut s’appuyer sur les recommandations, les partenariats avec des professionnels complémentaires, les événements locaux et une présence éditoriale utile, sans promesses irréalistes.
Choisir une structure cohérente avec le projet
L’entreprise individuelle, y compris sous le régime de la micro-entreprise lorsque celui-ci est adapté, permet de démarrer avec une structure simple. L’EURL et la SASU offrent un cadre sociétaire qui peut convenir à un projet de développement, à une association future ou à une organisation différente de la protection sociale.
Le choix doit être étudié selon le chiffre d’affaires envisagé, les charges, la fiscalité, le régime social et le niveau de responsabilité assumé. La structure retenue doit correspondre au projet réel, et non à une préférence générale pour un statut.
Enfin, la rémunération varie selon l’expérience, l’employeur, la région, la clientèle et la part variable. Un débutant peut percevoir environ 2 500 € bruts par mois, tandis qu’un professionnel expérimenté peut atteindre jusqu’à 6 000 € selon ses résultats. En indépendant, le potentiel dépend surtout de la qualité du portefeuille clients, de la récurrence des revenus et de la maîtrise des coûts.
La progression durable repose sur la qualité du suivi, la rigueur documentaire et la confiance construite avec les clients au fil des années. Ces éléments comptent autant que la capacité à développer l’activité.
- Devenir conseiller en gestion de patrimoine : formation, habilitations et choix d’exercice - 13 octobre 2026
- Formation conseiller en assurance : l’expérience client compte autant que le diplôme - 12 octobre 2026
- QUALIF Emploi Bretagne finance la formation, pas toujours les frais annexes - 11 octobre 2026
Articles qui pourraient vous intéresser :
 High stakes capital : fonctionnement, avis et conseils pour investir sereinement
 Cours bnp paribas easy s&p 500 : comprendre, analyser, investir sereinement
 Salaire médecin généraliste en france : chiffres, réalités et perspectives
 Compétences d’un comptable : techniques, logiciels et missions concrètes