
Combien coûte un licenciement économique ? Indemnités, charges et risques à budgéter
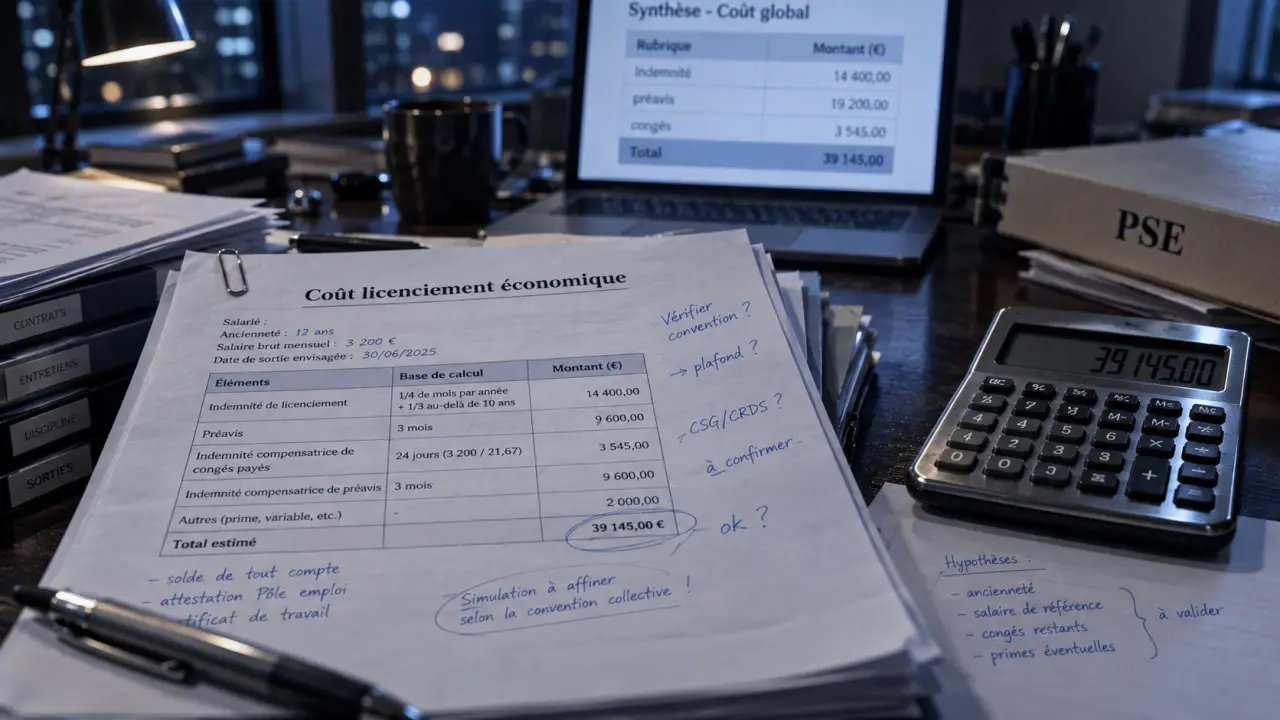
Pour l’employeur, le coût d’un licenciement économique ne se limite pas à l’indemnité indiquée dans la lettre de rupture. Il faut aussi intégrer le solde de tout compte, les droits prévus par la convention collective, le préavis, les mesures d’accompagnement et le traitement social des sommes versées. Une estimation fiable repose donc sur une analyse individuelle de chaque salarié concerné.
Les sommes à prévoir dès la rupture du contrat
Le licenciement pour motif économique peut entraîner plusieurs versements. Certains sont systématiques, tandis que d’autres dépendent du contrat, de la convention collective ou du dispositif proposé au salarié. Le montant final varie notamment selon l’ancienneté, la rémunération de référence, le nombre de congés acquis et la décision du salarié concernant le contrat de sécurisation professionnelle.
| Poste de coût | Quand est-il dû ? | Point de vigilance |
|---|---|---|
| Indemnité de licenciement | En principe pour le salarié en CDI justifiant d’au moins 8 mois d’ancienneté ininterrompus | Comparer le minimum légal avec la convention collective |
| Indemnité compensatrice de préavis | Lorsque le préavis n’est pas exécuté à l’initiative de l’employeur, sous réserve du cas du CSP | Inclure le salaire et les avantages maintenus pendant le préavis |
| Indemnité compensatrice de congés payés | Pour les congés acquis et non pris à la date de sortie | Vérifier les droits acquis pendant certaines absences |
| Contrepartie de non-concurrence | Si une clause valable est maintenue après la rupture | Vérifier si l’employeur peut y renoncer dans les délais prévus |
| Mesures supra-légales | Selon un accord collectif, une transaction, un PSE ou un engagement de l’employeur | Budgéter séparément les aides au reclassement et les primes de départ |
L’indemnité de licenciement, un calcul à effectuer salarié par salarié
L’indemnité légale de licenciement est calculée à partir du salaire de référence et de l’ancienneté retenue à la date de rupture. Son minimum est de 1/4 de mois de salaire par année d’ancienneté jusqu’à 10 ans, puis de 1/3 de mois par année au-delà de 10 ans. Les années incomplètes sont prises en compte au prorata.
Le salaire de référence correspond à la formule la plus avantageuse pour le salarié entre la moyenne mensuelle des 12 derniers mois et celle des 3 derniers mois. Les primes annuelles ou exceptionnelles sont réintégrées au prorata de leur période de versement.
Ce minimum légal n’est pas toujours le montant à verser. Une convention collective, un contrat de travail ou un usage peut prévoir une indemnité plus favorable. L’employeur doit alors appliquer la règle la plus avantageuse. Il ne faut pas additionner mécaniquement les indemnités légale et conventionnelle lorsqu’elles couvrent le même objet. Il convient d’identifier le régime applicable et ses conditions.
Préavis, congés et accessoires de rémunération
Le préavis représente souvent une part importante du coût. Lorsque le salarié l’exécute, il perçoit son salaire habituel. Si l’employeur le dispense de l’exécuter, il doit normalement verser une indemnité compensatrice correspondant aux rémunérations et avantages que le salarié aurait perçus.
Lorsque le salarié demande lui-même à être dispensé de préavis et que l’employeur accepte, l’indemnité compensatrice n’est pas automatiquement due. L’indemnité compensatrice de congés payés couvre les jours acquis et non pris à la date de sortie. Elle s’ajoute à l’indemnité de licenciement. Les primes dues, les avantages en nature et la contrepartie d’une clause de non-concurrence doivent aussi être examinés selon la situation.
Passer d’une indemnité isolée au coût total de l’employeur
Un budget fiable repose sur une fiche de calcul individuelle, puis sur une consolidation globale. Retenir un montant moyen par salarié crée des écarts importants. Deux personnes occupant le même poste peuvent avoir des droits différents selon leur ancienneté, leurs primes, leur temps partiel, leur convention collective ou une clause contractuelle.
Une méthode de chiffrage en six étapes
- Recenser la date d’entrée, la date envisagée de rupture, le statut, le temps de travail et les éléments de rémunération de chaque salarié.
- Déterminer l’ancienneté et le salaire de référence utilisés pour calculer l’indemnité de licenciement.
- Comparer le résultat légal avec la convention collective, le contrat et les accords d’entreprise applicables.
- Calculer le préavis, les congés payés non pris, les primes dues et, le cas échéant, la contrepartie de non-concurrence.
- Identifier les coûts liés au CSP, au plan de sauvegarde de l’emploi ou aux mesures de reclassement.
- Qualifier chaque somme sur le plan social et fiscal avant de provisionner le coût réellement supporté.
Pour un salarié ayant 12 ans d’ancienneté, le calcul légal porte sur 10 années à 1/4 de mois, puis sur 2 années à 1/3 de mois, le tout appliqué au salaire de référence. Ce résultat forme une base. Il faut ensuite ajouter les congés payés et, selon le scénario retenu, le préavis ou les versements liés à l’accompagnement. La convention collective doit être vérifiée, car elle peut modifier sensiblement le montant.
Les écarts budgétaires apparaissent souvent dans les éléments oubliés au moment de préparer la paie : primes variables, véhicule ou logement de fonction maintenu pendant une dispense de préavis, jours de RTT traités selon l’accord applicable ou coût de remplacement temporaire des compétences perdues. Une colonne consacrée aux éléments périphériques dans chaque fiche salarié permet de passer d’un calcul juridique à une prévision de trésorerie.
CSP et PSE : des dispositifs qui modifient le coût
Dans les entreprises concernées, le contrat de sécurisation professionnelle (CSP) doit être proposé au salarié visé par un licenciement économique. Celui-ci dispose de 21 jours calendaires pour accepter ou refuser. L’acceptation entraîne la rupture du contrat à l’issue du délai de réflexion et modifie le traitement du préavis.
Le cas particulier du contrat de sécurisation professionnelle
Pour un salarié justifiant d’au moins un an d’ancienneté, l’acceptation du CSP implique en principe qu’il ne perçoive pas l’indemnité compensatrice de préavis. L’employeur verse alors à France Travail une contribution correspondant à cette indemnité, dans la limite de 3 mois de salaire, ainsi que les cotisations afférentes. Si la durée du préavis dépasse ce plafond, la fraction excédentaire est versée au salarié. L’indemnité de licenciement et l’indemnité compensatrice de congés payés restent dues.
Le CSP ne réduit donc pas automatiquement le coût du préavis. Il déplace une partie du flux financier vers France Travail et impose une gestion administrative précise. Pour les salariés ayant moins d’un an d’ancienneté, les règles de préavis et de versement doivent être vérifiées au regard de la situation individuelle.
Plan de sauvegarde de l’emploi et accompagnement renforcé
Lorsqu’un plan de sauvegarde de l’emploi (PSE) est requis ou négocié, son budget dépasse les indemnités de rupture. Des congés de reclassement, des actions de formation, des aides à la mobilité, une cellule de reclassement, des primes d’incitation au départ volontaire ou des indemnités supra-légales peuvent être prévus.
Ces mesures doivent être chiffrées dès le début, y compris lorsqu’elles produisent leurs effets plusieurs mois après les départs. Le coût du PSE ne doit donc pas être confondu avec le seul montant versé lors de la rupture du contrat.
Charges sociales et fiscalité : raisonner par nature de versement
Le montant net perçu par le salarié et le coût supporté par l’entreprise ne se déduisent pas d’une règle unique. L’indemnité légale ou conventionnelle de licenciement peut bénéficier d’exonérations sociales et fiscales dans certaines limites. Le salaire de préavis et l’indemnité compensatrice de congés payés suivent généralement le régime habituel des rémunérations.
Les limites d’exonération dépendent notamment du plafond annuel de la Sécurité sociale (Pass), de la nature des sommes et du montant total versé. Les indemnités dépassant certains seuils peuvent être soumises, en tout ou partie, aux cotisations sociales, à la CSG-CRDS et à l’impôt sur le revenu. Au-delà de 10 fois le Pass, aucune exonération sociale n’est applicable. Pour les mandataires sociaux, un seuil spécifique de 5 fois le Pass doit notamment être pris en compte.
Les règles diffèrent aussi selon qu’il s’agit d’une indemnité de rupture, d’une indemnité transactionnelle ou d’une contrepartie de non-concurrence. Avant l’établissement de la paie de sortie, le paramétrage doit être vérifié par le gestionnaire de paie ou l’expert-comptable. Les précisions de l’Urssaf peuvent également être consultées. Une mauvaise qualification peut entraîner un rappel de cotisations, des majorations et des difficultés lors d’un contrôle.
Sécuriser la procédure pour éviter les coûts cachés
Un licenciement économique mal préparé peut coûter bien davantage que les indemnités prévues dans le budget initial. Le risque ne porte pas uniquement sur le motif économique. L’employeur doit aussi pouvoir démontrer ses efforts d’adaptation et de reclassement, respecter l’ordre des licenciements lorsqu’il s’applique, consulter les représentants du personnel et remettre les documents de fin de contrat dans les formes requises.
Les erreurs qui conduisent au contentieux
- Appliquer l’indemnité légale sans vérifier la convention collective ou un accord plus favorable.
- Omettre une prime récurrente dans le salaire de référence.
- Proposer le CSP hors délai ou sans formaliser correctement l’information du salarié.
- Négliger les recherches de reclassement, notamment au sein du groupe lorsque les conditions sont réunies.
- Confondre dispense de préavis, préavis non exécuté et acceptation du CSP.
- Signer une transaction sans analyser son articulation avec les indemnités déjà versées.
En cas de contestation devant le conseil de prud’hommes, l’entreprise peut devoir payer des dommages et intérêts, des frais de défense, un rappel d’indemnité ou de salaire. Elle peut aussi subir une désorganisation durable. Pour limiter ces risques, il faut constituer un dossier chronologique comprenant le motif économique documenté, les recherches de reclassement, les calculs individuels, les échanges avec les représentants du personnel et les justificatifs de remise des documents.
Quels outils utiliser avant de lancer la procédure ?
Un simulateur officiel permet d’obtenir une première estimation de l’indemnité légale. Le simulateur d’indemnité de licenciement du Code du travail numérique aide à vérifier le socle de calcul. Il ne remplace pas l’analyse de la convention collective ni le chiffrage des congés, du préavis, du CSP et des mesures internes.
Pour piloter le coût d’un licenciement économique, le tableau de suivi doit distinguer les montants dus au salarié, les contributions versées aux organismes, les charges patronales estimées et les dépenses d’accompagnement. Cette ventilation donne une vision plus précise de la trésorerie à mobiliser, des échéances de paiement et du coût total de chaque scénario. Pour une procédure collective, l’intervention conjointe d’un conseil en droit social et d’un spécialiste de la paie aide à sécuriser la procédure comme les calculs.
Articles qui pourraient vous intéresser :
 Découvert crédit agricole 30 jours : fonctionnement, frais et solutions
 Peut-on hériter de plusieurs assurance-vie ? ce qu’il faut vraiment savoir
 Compte courant rémunéré : 5% d’intérêts sans bloquer votre argent
 Blockchain en bourse : 3 indicateurs clés pour analyser vos actions et 200 € de frais offerts